
Tarificación del puente de liquidez: por qué aumentan los costes con el volumen de negociación
El crecimiento debería mejorar los resultados económicos de un bróker. Sin embargo, con la tarificación del puente de liquidez basada en el volumen negociado, cuanto más operan los clientes, más aumenta la factura del puente.
Para los directores ejecutivos de brókeres minoristas de FX y CFD, tanto nuevos como consolidados, esto crea una relación directa entre el éxito comercial y los costes de infraestructura del bróker. Una campaña de captación más eficaz, una red activa de IB, una mayor volatilidad del mercado o un pequeño número de clientes con un gran volumen de negociación pueden aumentar las comisiones del puente de liquidez, aunque la configuración de servidores y liquidez subyacente no haya cambiado.
La pregunta es sencilla: ¿por qué debería aumentar la factura del puente cada vez que crece el negocio?
Esta guía explica cómo funciona la tarificación del puente basada en el volumen negociado, por qué puede penalizar el crecimiento y cómo la tarificación basada en la infraestructura ofrece una alternativa más predecible. cBridge aborda este problema con una tarificación fija basada en la infraestructura y sin comisiones por volumen, vinculando el coste a la configuración que necesita el bróker, en lugar de a cada aumento de la actividad de negociación.
Calcule su ahorro potencial en costes del puente de liquidez.
De un vistazo
La tarificación del puente basada en el volumen negociado cobra al bróker en función del volumen negociado, normalmente mediante una comisión por millón negociado.
La tarificación basada en la infraestructura vincula el coste a la configuración del puente, incluidos el servidor del puente, las conexiones con Takers asociadas a los entornos de trading y las conexiones con LP.
cBridge utiliza la tarificación basada en la infraestructura, lo que ayuda a los brókeres a mantener predecibles los costes del puente a medida que aumenta el volumen de negociación.
¿Por qué aumentan los costes del puente de liquidez con el volumen de negociación?
Un puente de liquidez conecta el entorno de trading de un bróker con uno o varios proveedores de liquidez. Transporta precios, órdenes y datos de ejecución entre el servidor de trading y la parte de liquidez de la configuración.
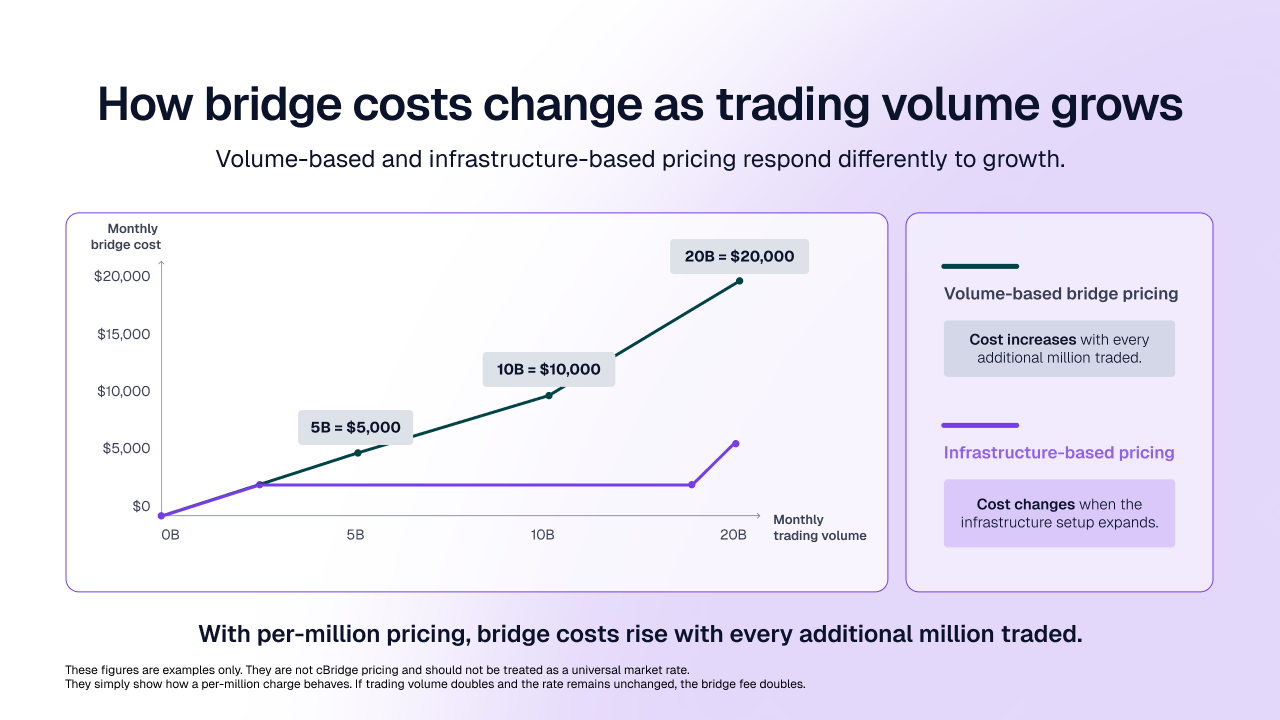
Con un modelo basado en el volumen, el bróker paga en función de la actividad procesada a través del puente. El coste suele expresarse como una comisión por millón negociado:
Comisión mensual del puente = volumen de negociación mensual ÷ 1 millón × comisión por millón negociado
Con una tarifa ilustrativa de 1 $ por millón:
5 mil millones de $ de volumen mensual generan una comisión del puente de 5 000 $.
10 mil millones de $ generan una comisión del puente de 10 000 $.
20 mil millones de $ generan una comisión del puente de 20 000 $.
¿Por qué la tarificación basada en el volumen negociado puede penalizar el crecimiento?
La factura puede aumentar sin que cambie la infraestructura
Un bróker puede utilizar los mismos servidores de trading, proveedores de liquidez y estructura de enrutamiento de un mes a otro. Si aumenta la actividad de los clientes, la factura del puente puede aumentar de forma considerable.
Sin embargo, un mayor volumen de negociación suele requerir pocos cambios, o ninguno, en la infraestructura subyacente del puente. Los mismos servidores, conexiones y configuración de enrutamiento siguen procesando el flujo, mientras que los costes reales de infraestructura del proveedor suelen aumentar solo de forma marginal.
El bróker paga más simplemente porque pasa más volumen por la configuración existente. El coste del puente aumenta con la actividad aunque la configuración técnica principal no cambie.
El presupuesto queda ligado a una actividad variable
El volumen de negociación puede variar por la volatilidad del mercado, la estacionalidad, la composición de la cartera de clientes, el rendimiento de las campañas, la actividad de los IB y el comportamiento de los traders de alto valor.
Un bróker puede presupuestar en función de la actividad habitual y después recibir una factura más alta tras un periodo de volatilidad o una campaña de crecimiento con buenos resultados. Para los brókeres de nueva creación, un aumento inesperado puede presionar el flujo de caja y obligar a recortar gastos en otras áreas. Para los brókeres consolidados, puede reducir los márgenes, alterar los presupuestos anuales y convertir el crecimiento en un gasto de infraestructura no previsto.
Calcule el coste para el volumen que prevé alcanzar
Un modelo basado en el volumen puede parecer económico mientras el bróker aún es pequeño. La prueba más útil es calcular cuánto costará el modelo en la siguiente etapa de crecimiento.
Los directores ejecutivos de brókeres deberían calcular el coste del puente de liquidez en tres niveles:
volumen mensual actual
volumen previsto tras la siguiente fase de crecimiento
un mes de alta actividad por encima de la previsión
La evaluación también debería incluir las comisiones mínimas, los tramos de tarificación y los umbrales, para poder tomar una decisión empresarial con visión de futuro en lugar de limitarse a revisar la factura actual.
Tarificación del puente de liquidez basada en la infraestructura
La tarificación basada en la infraestructura cambia la unidad que se factura. En lugar de facturar por cada millón negociado, el coste se vincula a la configuración del puente, como el servidor principal del puente, las conexiones con servidores de trading y las conexiones con proveedores de liquidez.
Los costes pueden cambiar si el bróker añade otra plataforma, servidor, conexión con LP o capacidad adicional. Cuando se necesita capacidad adicional, el coste cambia al ampliar la infraestructura de forma planificada, en lugar de aumentar continuamente con cada millón negociado. La diferencia es que el aumento refleja una ampliación de la configuración, no cada incremento de la actividad de negociación de los clientes.
La tarificación basada en la infraestructura distingue entre dos tipos de crecimiento. Uno consiste en utilizar más la misma configuración; el otro, en ampliar la propia configuración:
Crecimiento del volumen de negociación: pasa más actividad de negociación de los clientes por la configuración existente del puente, sin añadir nuevos entornos de trading, conexiones con LP ni capacidad.
Crecimiento de la infraestructura: el bróker añade entornos de trading, conexiones con LP o capacidad.
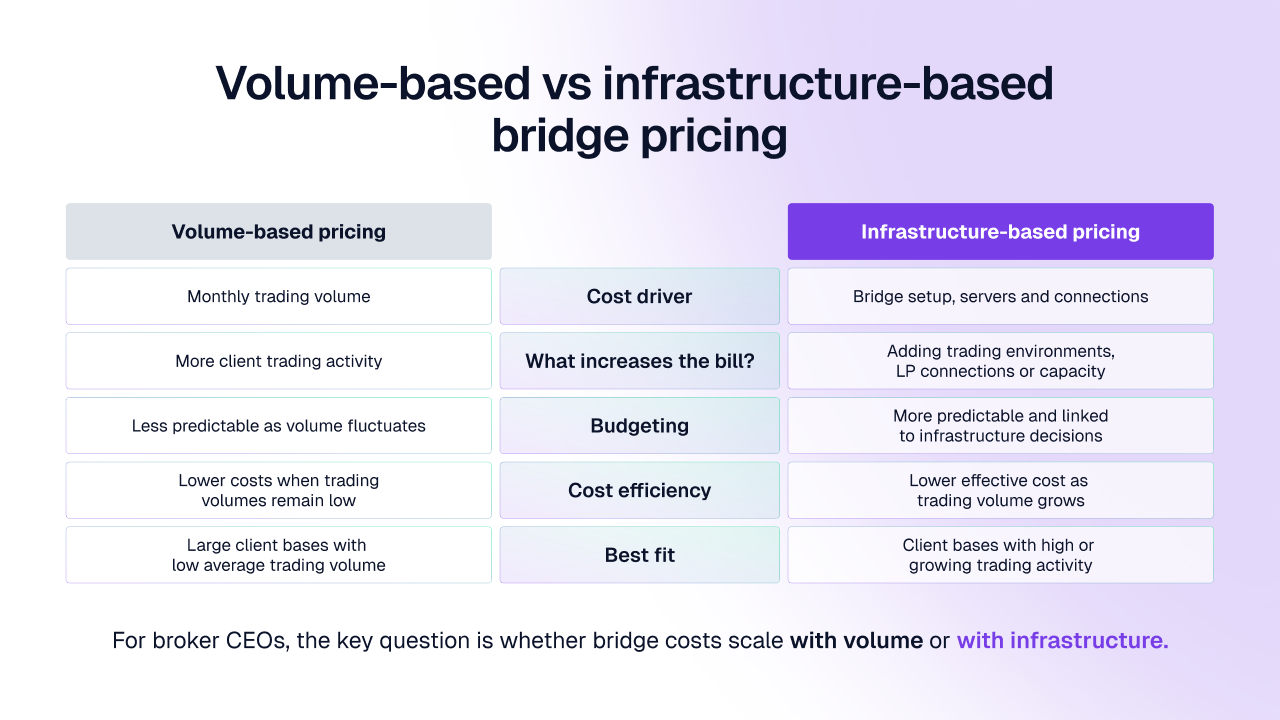
Para los brókeres que buscan una tarificación predecible del puente de liquidez, esto establece una relación más clara entre el coste y la tecnología que se utiliza realmente. También facilita identificar por qué ha cambiado la factura y qué parte de la infraestructura ha generado el coste adicional.
¿Qué deben comparar los brókeres al evaluar la tarificación de un puente para FX/CFD?
La comparación de costes de un puente de liquidez debe ir más allá de la cuota mensual indicada.
Estructura de tarificación
¿La tarificación se basa en el volumen negociado, en la infraestructura o en ambos?
¿Existe una comisión por millón negociado?
¿Hay comisiones mínimas, tramos de tarificación o umbrales?
¿Qué hace que aumente exactamente la factura mensual?
¿Un mayor volumen de negociación a través de la configuración existente aumenta automáticamente la comisión?
Infraestructura y capacidad
¿Cuántas plataformas de trading y conexiones con LP están incluidas?
¿Cómo se añade y factura la capacidad adicional?
Valor operativo
¿Cómo se configuran, comprueban y supervisan las reglas de enrutamiento?
¿Qué herramientas de informes, alertas y exposición están incluidas?
¿Cómo se gestionan la migración, el mantenimiento y el soporte continuo?
¿Los controles importantes están incluidos en la configuración principal o se venden por separado?
Estas preguntas son especialmente relevantes al comparar la tarificación de puentes para MT5, modelos de puente de liquidez con precio fijo o puentes de liquidez para brókeres con un alto volumen de negociación. La cuota inicial más baja no siempre se traduce en el coste total más predecible cuando aumentan el volumen y las necesidades de infraestructura.
¿Cómo mantiene cBridge predecibles los costes del puente de liquidez?
cBridge es un puente de liquidez independiente de la plataforma para brókeres de FX y CFD. Puede integrarse con cualquier plataforma y conectar los entornos de trading de cTrader, MT4, MT5 y FIX API con múltiples proveedores de liquidez, lo que permite a los brókeres gestionar el acceso a la liquidez, los precios, el enrutamiento y la ejecución en los servidores conectados.
Tarificación vinculada a la configuración técnica
cBridge utiliza una tarificación fija basada en la infraestructura, sin comisiones por volumen ni cargos ocultos. Su estructura de costes se basa en el servidor cBridge, las conexiones con Takers que requieren los entornos de trading del bróker y las conexiones con LP necesarias para acceder a la liquidez.
Los costes de infraestructura pueden cambiar si el bróker amplía su configuración añadiendo entornos de trading, conexiones con LP o capacidad. Sin embargo, un mayor volumen de negociación a través de la configuración existente no genera una comisión adicional por millón negociado.
Esto ofrece a los brókeres una relación más clara entre el coste del puente y la infraestructura que realmente utilizan. También facilita entender por qué cambian los costes y planificar futuras ampliaciones.
El ahorro potencial en costes del puente de liquidez variará según el bróker y dependerá de factores como el acuerdo con el proveedor actual, el volumen de negociación mensual, las plataformas, los servidores, las conexiones y las necesidades de capacidad.
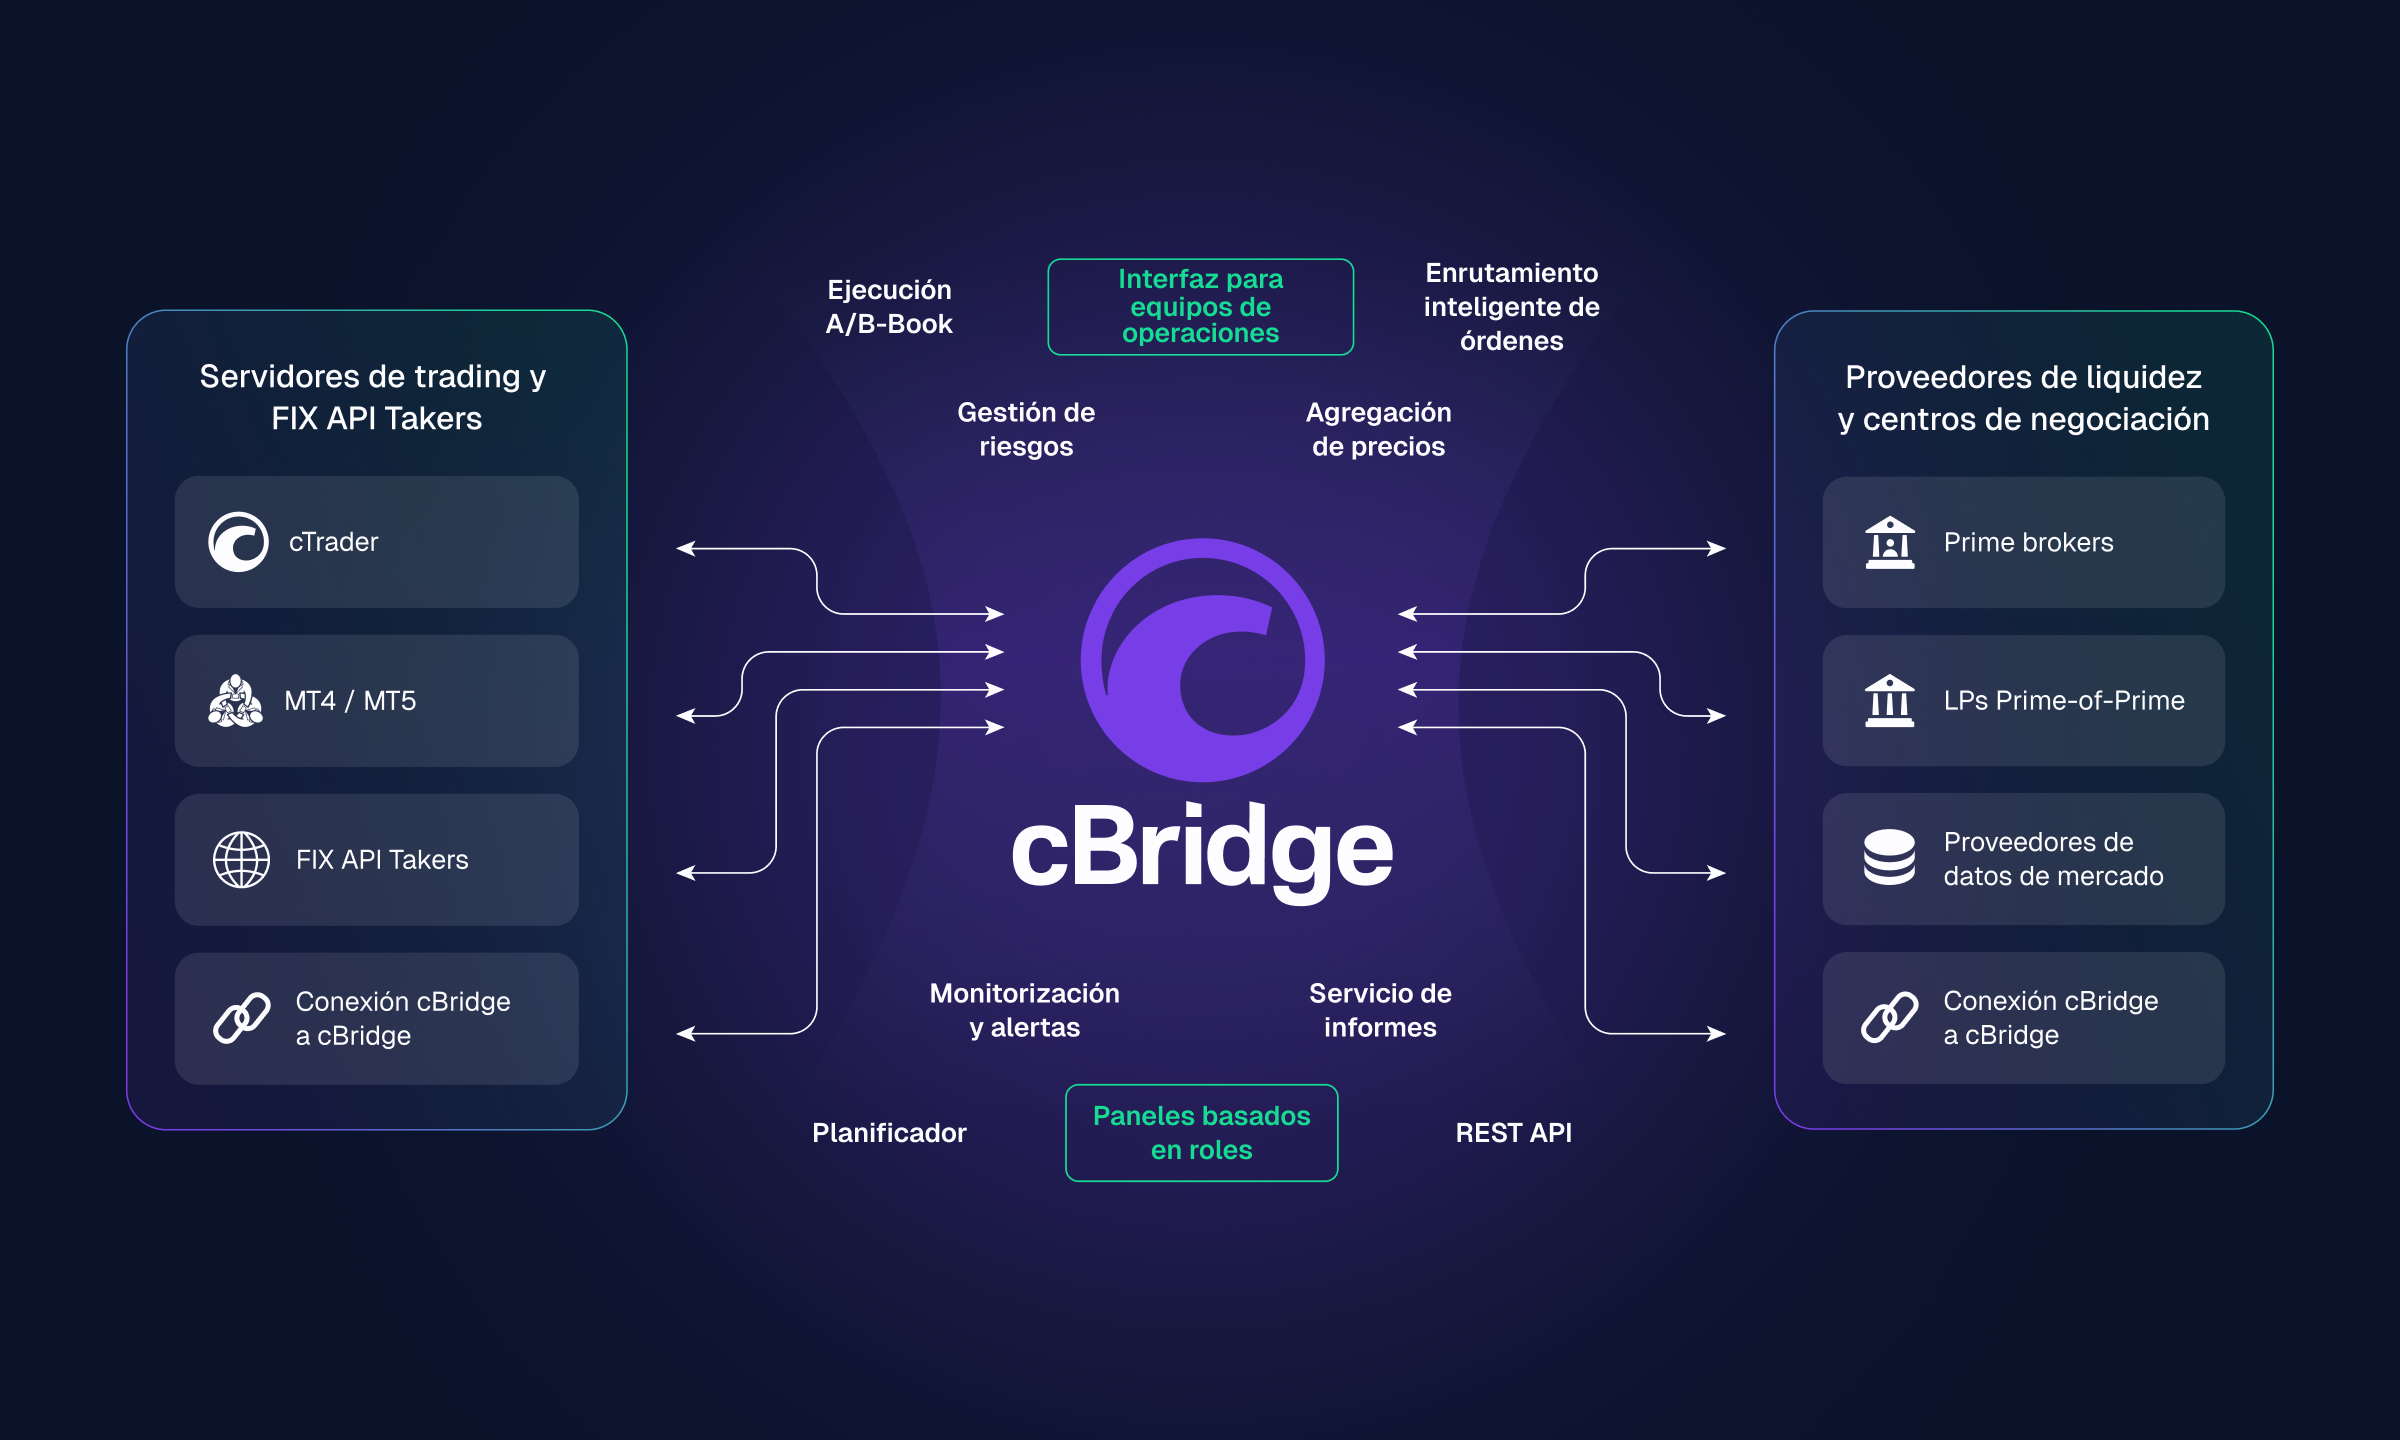
Un solo puente para varios entornos de trading
cBridge puede conectar los entornos de cTrader, MT4, MT5 y FIX API a través de un único puente. Esto es especialmente relevante para los brókeres que utilizan más de una plataforma o prevén añadir otro entorno de trading a medida que crece el negocio.
Una configuración independiente de la plataforma reduce la necesidad de gestionar un puente distinto para cada entorno. También ofrece a los equipos de dealing y operaciones un único entorno para gestionar el acceso a la liquidez, los precios de cotización unificados y las reglas de enrutamiento en los servidores conectados.
Diseño centrado en las operaciones y validación
El valor del puente va más allá de la tarificación. Los equipos de dealing y operaciones necesitan configurar con precisión los flujos, los símbolos y las reglas de enrutamiento, entender cómo interactúan los ajustes e identificar rápidamente cualquier problema.
cBridge utiliza diseños guiados, paneles de contexto y referencias entre ajustes para mantener visible la configuración relacionada. La validación mediante códigos de color resalta las reglas inactivas, los parámetros en conflicto, los símbolos eliminados y las reglas anuladas por instrucciones de mayor prioridad.
Las comprobaciones cruzadas entre ajustes ayudan a detectar incoherencias entre símbolos, flujos, servidores de trading y reglas de enrutamiento antes del despliegue, lo que facilita una configuración más rápida, la resolución de problemas y un mayor control del enrutamiento a medida que aumenta la complejidad de la configuración.
Supervisión, informes e infraestructura modular
cBridge consolida los datos de exposición y actividad de las plataformas de trading y los proveedores de liquidez conectados en paneles basados en roles. Los dealers, gestores de riesgos, equipos de operaciones y directivos pueden consultar con claridad la información y los KPI relevantes para sus responsabilidades.
Los informes abarcan la actividad de ejecución y órdenes, el volumen de negociación, el deslizamiento y los mark-outs. Las alertas pueden señalar problemas de conectividad, eventos de los servidores de trading, incoherencias de precios, señales relacionadas con la ejecución y eventos operativos de cBridge.
Su arquitectura modular permite que los componentes que requieren muchos recursos escalen, se actualicen o reciban mantenimiento de forma independiente, sin interrumpir el resto del puente. Al aislar estos componentes, cBridge puede mantener la continuidad a medida que aumenta la demanda y contener los problemas locales antes de que afecten al conjunto de la configuración.
cBridge Antifraud está incluido en la configuración principal del servidor y aporta valor adicional más allá de la conectividad y el enrutamiento.
Qué significa esto para los brókeres
Con cBridge, los brókeres pueden:
Aumentar el volumen de negociación sin incrementar automáticamente las comisiones del puente
Conectar entornos de cTrader, MT4, MT5 y FIX API a través de un solo puente
Pagar por la infraestructura y las conexiones que realmente utilizan
Ampliar o reducir la configuración a medida que cambian los requisitos operativos
Utilizar un periodo de evaluación gratuito de hasta 30 días antes de pasar a un entorno real
Iniciar la facturación solo después de que se proporcionen las credenciales del puente para el entorno real
Gestionar el acceso a la liquidez, los precios y el enrutamiento desde un entorno central
Identificar conflictos de configuración antes de que afecten al enrutamiento en el entorno real
Supervisar la exposición, la actividad de ejecución y los eventos operativos mediante paneles basados en roles
Acceder a la funcionalidad Antifraud incluida en la configuración principal del servidor
En conjunto, estas capacidades refuerzan la propuesta de valor de cBridge más allá de la tarificación. Los brókeres obtienen un puente diseñado para ofrecer costes predecibles, conectividad multiplataforma, control del enrutamiento y visibilidad operativa, con capacidad para crecer junto con el negocio.
Conclusión
La tarificación del puente de liquidez debe evaluarse pensando en el negocio en el que el bróker quiere convertirse, no solo en el volumen que procesa hoy.
Con la tarificación basada en el volumen negociado, un mes de buenos resultados puede generar una factura del puente más alta aunque la configuración subyacente no haya cambiado. La tarificación basada en la infraestructura vincula el coste más estrechamente a los servidores, las conexiones y la capacidad que el bróker utiliza realmente.
cBridge ofrece a los brókeres de FX y CFD una forma más predecible de planificar los costes del puente de liquidez. Su tarificación basada en la infraestructura elimina las comisiones por volumen, mientras que la conectividad multiplataforma, la configuración orientada a las operaciones, la validación del enrutamiento, la supervisión y los informes respaldan el conjunto del entorno de dealing.
Para los brókeres que prevén aumentar el volumen, añadir plataformas de trading o ampliar sus relaciones con proveedores de liquidez, cBridge ofrece una vía más clara y manejable para crecer.
La infraestructura del puente debe apoyar el crecimiento del negocio, no encarecerse a medida que los clientes operan más.
Calcule su ahorro potencial en costes del puente de liquidez.
Preguntas frecuentes
¿Qué es la tarificación del puente de liquidez?
La tarificación del puente de liquidez es la forma en que un bróker paga por la tecnología que conecta los entornos de trading con los proveedores de liquidez. Las comisiones pueden basarse en el volumen negociado, la infraestructura del puente, las conexiones con servidores de trading, las conexiones con LP o una combinación de estos factores.
¿Qué plataformas de trading se pueden integrar con cBridge?
cBridge es independiente de la plataforma y no se limita a una única plataforma de trading. Es compatible directamente con cTrader, MT4 y MT5, mientras que otras plataformas de trading pueden integrarse mediante una interfaz compatible, como FIX API, siempre que cumplan los requisitos técnicos de compatibilidad e integración. Esto permite a los brókeres conectar los entornos de trading actuales y futuros a través de un único puente de liquidez.
¿Qué es una comisión por millón negociado?
Una comisión por millón negociado es un cargo basado en el volumen que se aplica a cada millón negociado. Con una tarifa ilustrativa de 1 $ por millón, un volumen mensual de 20 mil millones de $ generaría una comisión del puente de 20 000 $. Cómo un bróker de FX y CFD redujo los costes del puente de liquidez en un 58 %
¿Por qué aumentan las comisiones del puente de liquidez cuando crece el volumen de negociación?
Con la tarificación del puente basada en el volumen negociado, la comisión se calcula en función del importe negociado. Por tanto, la factura puede aumentar aunque el bróker utilice los mismos servidores de trading, proveedores de liquidez y configuración de enrutamiento.
¿Qué es un puente de liquidez con precio fijo?
Un puente de liquidez con precio fijo utiliza una tarificación basada en la infraestructura en lugar de cobrar por cada unidad de volumen negociado. Los costes pueden cambiar cuando el bróker añade servidores, conexiones o capacidad, pero no simplemente porque aumente el volumen de negociación mensual. Cómo elegir un puente de liquidez en 2026: un marco de decisión para brókeres
¿Pueden los brókeres utilizar un puente de liquidez sin comisiones por volumen?
Sí. Un puente de liquidez sin comisiones por volumen utiliza un modelo basado en la infraestructura en lugar de cobrar en función de la actividad de negociación mensual. cBridge vincula los costes al servidor cBridge, las conexiones con Takers y las conexiones con LP que necesita el bróker, en lugar de vincularlos a las comisiones por volumen del puente de liquidez.
¿Qué deben comparar los brókeres al evaluar la tarificación de un puente MT5?
Los brókeres deben comparar la base de tarificación, las comisiones por millón negociado, las conexiones con Takers y las conexiones con LP incluidas, las reglas de capacidad, la compatibilidad con plataformas, los controles de enrutamiento, la supervisión, los informes, el mantenimiento y el soporte para la migración.
¿cBridge cobra comisiones por volumen?
No. cBridge utiliza una tarificación basada en servidores y conexiones, sin comisiones por volumen ni cargos ocultos. Los costes están vinculados a los servidores y conexiones que necesita el bróker, no al volumen de negociación mensual.
Keep reading
Los mejores proveedores de puentes de liquidez para brokers en 2027: comparativa práctica
¿Estás comparando proveedores de puentes de liquidez? Descubre cómo se comparan cBridge, oneZero, PrimeXM, FXCubic, Centroid Solutions y Tools for Brokers según los mismos criterios públicos.
 cBridge team
¿Qué es un puente de liquidez? Guía práctica para brókers de FX y CFD
Descubra cómo un puente de liquidez conecta plataformas con proveedores de liquidez en Forex y CFD y gestiona precios, enrutamiento y ejecución.
cBridge team
Cómo cambiar de proveedor de puente de liquidez sin interrumpir la operativa
¿Está pensando en cambiar de proveedor de puente de liquidez? Guía práctica para una migración segura con despliegue paralelo, mapeo de la configuración y transición por fases.
cBridge team